जेब में फोन और हर जगह UPI स्कैन करने की लत? बिना जाने हर साल आप फूंक रहे हैं 15,000 रुपये, जानिए कैसे!
क्या आप भी छोटी-छोटी चीजों के लिए UPI से पेमेंट करते हैं? जानें कैसे यह आसान आदत 'Pain of Paying' को खत्म कर रही है और आप सालाना 15,000 रुपये तक कैसे बचा सकते हैं।
yashaswani Verified Public Figure • 17 Aug, 2026Sub Editor
September 19, 2026 • 11:14 PM 2
ल
लाइफस्टाइल
NEWS CARD
“जेब में फोन और हर जगह UPI स्कैन करने की लत? बिना जाने हर साल आप फूंक रहे हैं 15,000 रुपये, जानिए कैसे!”
Read more onthekhatak.com/s/0f4be9
19 Sep 2026
https://thekhatak.com/s/0f4be9
Copied
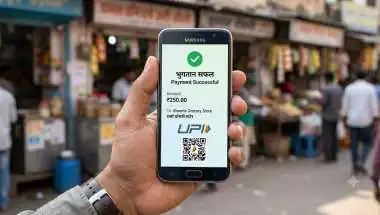
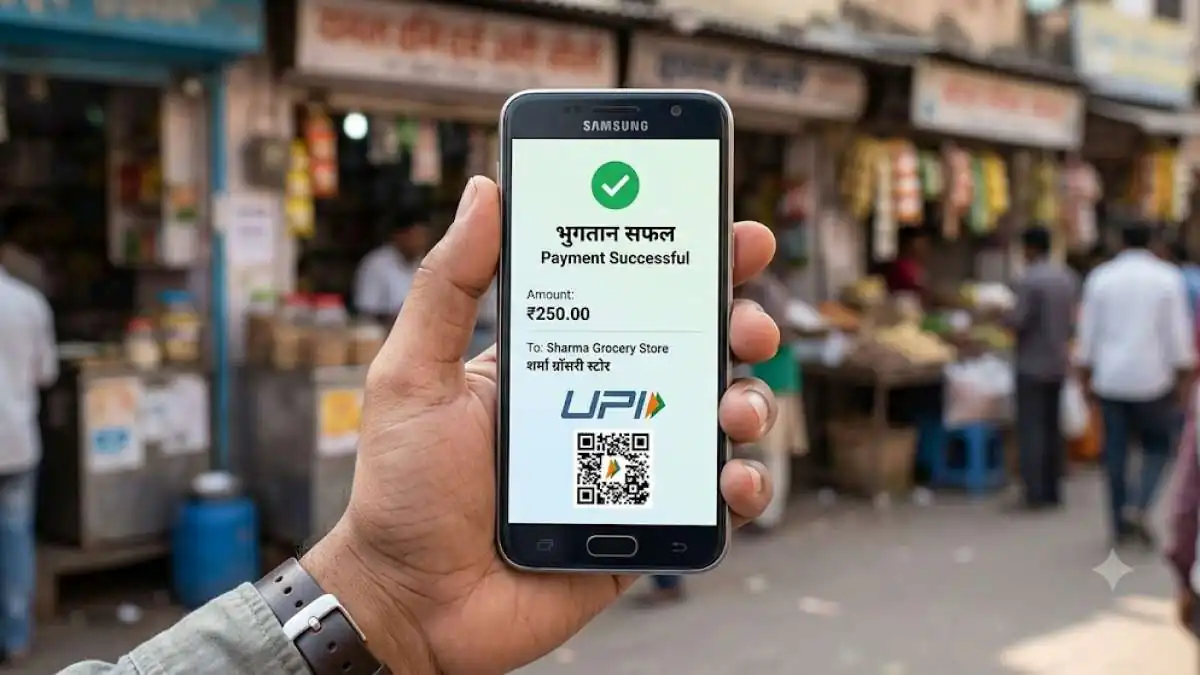
आज के डिजिटल दौर में हमारी जेब से पर्स और कैश लगभग गायब ही हो चुका है। सब्जी वाले की दुकान हो, चाय की टपरी हो या कोई बड़ा शॉपिंग मॉल—हर जगह हम अपनी जेब में फोन तलाशते हैं। बस एक क्यूआर कोड (QR Code) स्कैन किया और कुछ ही सेकंड में पेमेंट हो जाता है। डिजिटल इंडिया की यह तस्वीर जितनी सुविधाजनक है, इसके कुछ छिपे हुए नुकसान भी हैं।
क्या आपने कभी सोचा है कि 10, 20 या 50 रुपये की यह 'आसान चुटकी' आपकी जेब में कितना बड़ा छेद कर रही है? आइए समझते हैं कि कैसे UPI की यह सहूलियत हमारे दिमाग से सोचने का समय छीन रही है और हम सालभर में बिना वजह कितना पैसा उड़ा देते हैं।
क्या कहते हैं आंकड़े?
हाल ही में आई कुछ रिपोर्ट्स के मुताबिक, देश में लगभग 81% लोग रोजाना UPI का इस्तेमाल करते हैं। अगर खर्च की बात करें, तो एक औसतन व्यक्ति हर दिन UPI के जरिए करीब 200 रुपये का ट्रांजैक्शन कर देता है। शुरुआत में यह रकम बहुत छोटी लगती है, लेकिन महीने और साल के अंत में यह एक बड़ा आंकड़ा बन जाती है।
क्यों होता है फालतू खर्च? (The Concept of 'Pain of Paying')
मनोविज्ञान (Psychology) में एक कॉन्सेप्ट है जिसे 'पेन ऑफ पेइंग' (Pain of Paying) यानी खर्च करने का दर्द कहा जाता है। जब आप अपनी जेब से 100 या 500 रुपये का करारा नोट निकालकर किसी को देते हैं, तो आपके दिमाग में एक छोटा सा सिग्नल जाता है कि 'पैसे कम हो रहे हैं'। लेकिन UPI में क्या होता है? आपने फोन निकाला, स्कैनर के सामने रखा, PIN डाला और काम खत्म। न नोट गिनने का झंझट, न छुट्टों की टेंशन।
इसी 'बिना दर्द वाले पेमेंट' के चक्कर में हम वो फालतू चीजें भी खरीद लेते हैं जिनकी हमें वाकई जरूरत नहीं होती है। जैसे शाम को दोस्तों के साथ घूमते-घूमते बेवजह 50 रुपये की कोल्ड कॉफी पी लेना या 20 रुपये का कोई स्नैक्स खा लेना।
सालाना 15,000 रुपये तक की चपत
इसे एक आसान गणित से समझते हैं:
अगर आप हर दिन औसतन 200 रुपये का ट्रांजैक्शन UPI से करते हैं, तो आपका एक महीने का खर्च: 200 × 30 = 6,000 रुपये होता है।
एक्सपर्ट्स के मुताबिक, इन 6000 रुपयों में से करीब 900 से 1200 रुपये हम केवल इसलिए खर्च कर देते हैं क्योंकि पेमेंट करना बेहद आसान था (Impulse Buying)।
अगर आप सिर्फ अपने इस बेवजह के खर्च पर लगाम लगा लें, तो आप साल में 10,800 रुपये से लेकर 14,400 रुपये (लगभग 15,000 रुपये) तक आसानी से बचा सकते हैं।
UPI बंद करना समाधान नहीं, अपनाएं ये स्मार्ट तरीके
इसका मतलब यह बिल्कुल नहीं है कि आप UPI का इस्तेमाल करना बंद कर दें। इसने हमारी जिंदगी को बेहद आसान और सुरक्षित बनाया है। असली समाधान अपनी आदतों पर कंट्रोल करने में है। इसके लिए आप इन स्मार्ट टिप्स को फॉलो कर सकते हैं:
सिर्फ जरूरी चीजों के लिए करें डिजिटल पेमेंट: राशन, दूध, बिजली-पानी का बिल और ट्रैवलिंग जैसे जरूरी और फिक्स कामों के लिए ही UPI का इस्तेमाल जारी रखें।
स्पेंडिंग लिमिट (Spending Limit) सेट करें: ऑनलाइन शॉपिंग, बाहर खाने या फालतू खर्चों से बचने के लिए अपने UPI ऐप या बैंक अकाउंट में साप्ताहिक (Weekly) या मासिक (Monthly) स्पेंडिंग लिमिट तय कर दें। लिमिट खत्म होने के बाद पेमेंट डिक्लाइन हो जाएगा और आप गैर-जरूरी खर्च से बच जाएंगे।
रोजमर्रा के खर्च के लिए कैश रखें: अगर आपको लगता है कि आप शाम की चाय-नाश्ते के वक्त ज्यादा क्यूआर कोड स्कैन करते हैं, तो एक नियम बनाएं। हफ्ते का 500 रुपये कैश अपनी जेब में रखें और छोटे खर्च उसी से करें। इससे आपको पैसा खर्च होने का अहसास होगा और आप बेवजह के खर्चों से बच सकेंगे।
डिजिटल पेमेंट एक सुविधा है, इसे अपनी आदत की मजबूरी न बनने दें। थोड़ी सी जागरूकता से आप अपने हजारों रुपये बचा सकते हैं।